房价涨的时候,很多家庭觉得自己有钱了。房价跌的时候,同样是这些家庭,账面财富缩水,但债务一分没少。
这种不对称,是当前中国楼市真正让人担忧的地方。
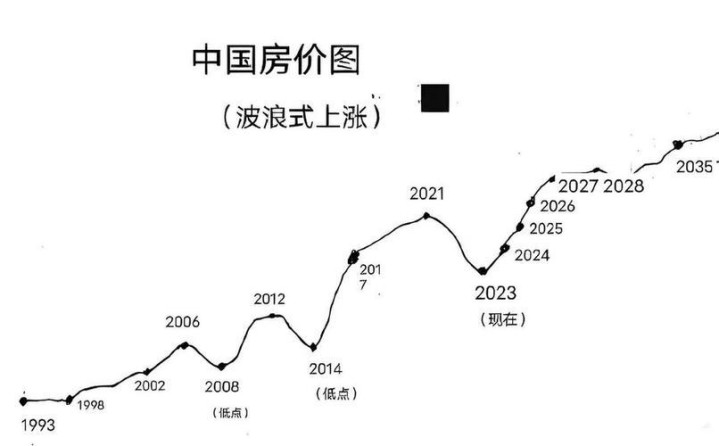
如果房价在2027年前后继续下行,影响最深的不是开发商,不是地方政府,而是那些背着房贷过日子的普通家庭。
资产缩水,但债务不会跟着缩
中国城镇家庭的财富结构,和欧美国家有一个明显差异:房产占比极高。
根据西南财经大学中国家庭金融调查数据,城镇家庭资产中,房产占比长期维持在70%左右,部分二三线城市甚至更高。
这意味着,一旦房价持续下跌,家庭的账面净资产会快速蒸发。
比如一套当初以200万买入的房子,现在市场价只有140万,但房贷还剩120万没还。
表面上看还有20万的净值,但这20万根本变不了现,因为房子卖出去要承受亏损,而且手续费、税费一算,实际到手可能更少。
更关键的问题在于:房价跌了,月供不会跟着降。银行贷款是按照当初合同金额计算的,市场价格波动与还款义务无关。
那些在2020年到2022年高位买房的家庭,现在面临的就是这种处境——资产在缩水,但每个月还是要按时把几千甚至上万的月供打进银行账户。
这还不算完。部分家庭当初买房时使用了消费贷、亲戚借款等方式凑首付,这部分资金同样在产生利息压力。
房价一跌,整个资产负债结构就从表面上的"有房有资产",变成了实质上的"入不抵债"。
换房、卖房的路,比想象中难走
很多人买房的逻辑是:这套房子将来可以换一套更好的。这个逻辑成立的前提是房价持续上涨,或者至少保持稳定。
但如果房价持续下跌,这条路就会越走越窄。
首先是流动性问题。过去几年,部分城市的二手房成交周期已经明显拉长,从挂牌到成交,有些房子要等六个月甚至更久。
房价下跌预期一旦形成,买方会选择继续观望,卖方降价又舍不得,市场就会陷入僵局。
其次是"负资产"风险。如果一套房子的市场价格低于剩余贷款金额,卖房不仅无法套现,反而需要倒贴钱才能还清银行贷款。
这种情况在香港1997年到2003年的楼市下行周期中大规模出现,当时有超过十万个家庭陷入负资产状态。中国部分高位接盘的城市,目前已有类似苗头。
第三是换房成本问题。即便你愿意接受亏损卖掉旧房,买新房的时候依然面临贷款审批、首付比例等一系列门槛。
如果收入没有同步增长,换房的空间实际上是被压缩的,不是扩大的。
对那些指望"以小换大""以旧换新"来改善居住条件的家庭来说,房价下行会把这个计划直接搁置,时间越长,计划就越难实现。
消费能力被房贷持续抽走,生活质量悄悄下降
月供占收入的比例,是一个家庭财务健康的重要指标。
国际上通行的标准是,月供不超过家庭月收入的30%到35%。但在北京、上海、深圳、杭州等城市,很多家庭的月供占比早就超过了50%,部分家庭甚至更高。
这意味着,家庭可支配收入中,有一半以上在买房的第一天就已经被"锁定"了,接下来的十几二十年都是如此。
在房价上涨的时候,这种压力还能靠"资产升值"的心理预期来缓冲。
房子涨了20%,心里觉得划算,月供紧一紧也无所谓。但房价一旦下跌,这种心理缓冲消失了,剩下的就是实实在在的财务紧张。
孩子的教育支出、家庭的医疗储备、父母的养老需求,这些刚性支出并不会因为房价跌了就跟着减少。
月供还是那么多,收入没有明显增长,其他开销又砍不掉,最终被压缩的只能是日常消费。
这不是个别家庭的问题。
一旦大范围的家庭同时压缩消费,餐饮、旅游、零售、娱乐等行业的需求会同步走弱,进而影响就业和收入,形成一个负向循环。
这也是为什么楼市的走势,从来都不只是"房子贵不贵"的问题,它实际上牵连着整个经济的消费基本面。
结语
这三个问题——资产缩水债务不减、换房通道收窄、消费空间持续压缩——不是孤立存在的,而是相互叠加的。
任何一个单独拿出来都是压力,三个同时出现,对普通家庭的冲击就会成倍放大。
房价问题的核心从来不是数字,而是背后几亿人的生活选择空间。
真正需要关注的,是当市场持续调整的时候,有多少家庭已经没有足够的缓冲余地来应对这种变化。
文献参考:
联华证券提示:文章来自网络,不代表本站观点。